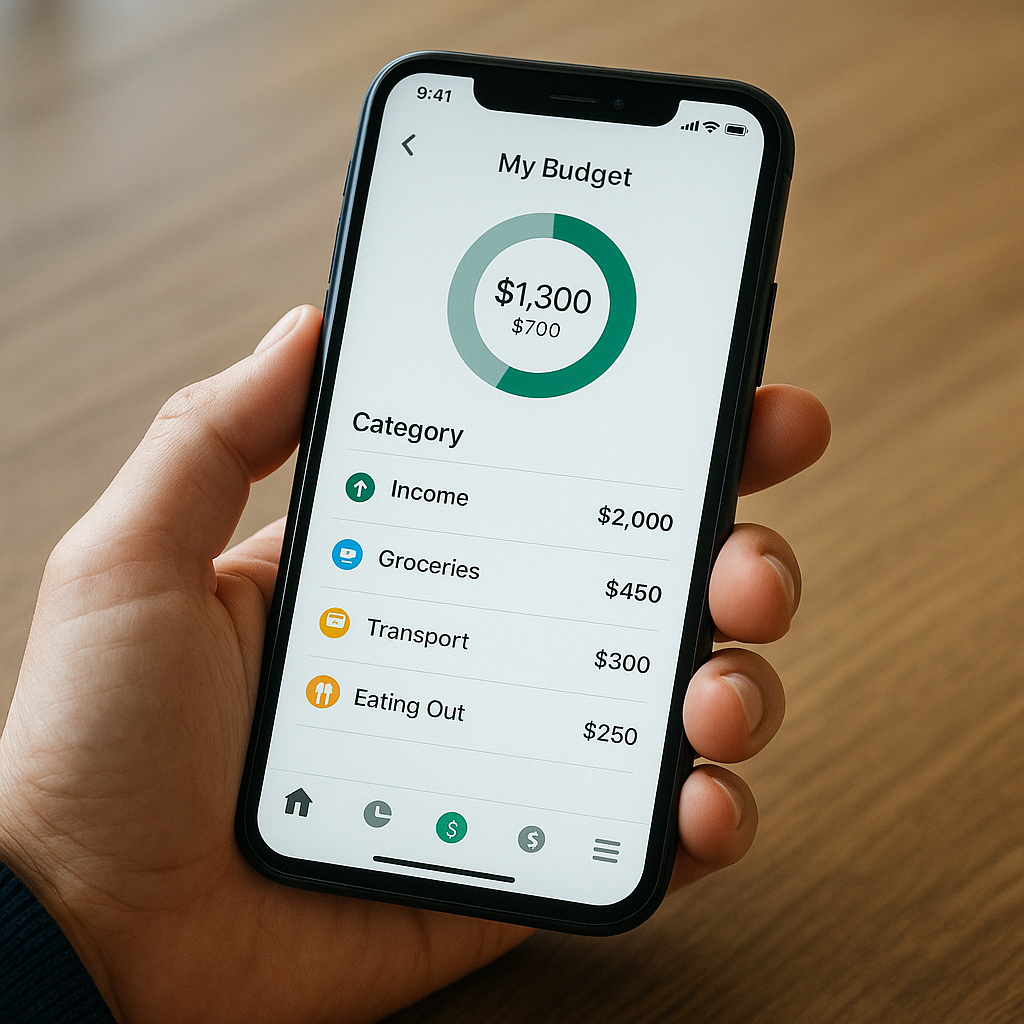
Приложения для учета личных финансов помогают отслеживать доходы и расходы без сложных таблиц и ручных расчетов в блокноте. Выбор зависит от конкретных задач: кому-то хватает базового ручного ввода и простых категорий, другим нужна автоматическая синхронизация с банками и продвинутая аналитика. В этом обзоре разберем бесплатные и платные решения, покажем реальные возможности каждого тарифа и дадим четкие критерии выбора, чтобы не переплачивать за ненужный функионал.
Как выбрать приложение для контроля финансов
Рынок сервисов для бюджетирования переполнен, но не каждый инструмент подходит под конкретный стиль жизни. Перед установкой стоит оценить несколько базовых параметров, которые напрямую влияют на удобство использования. По рекомендациям Банка России, систематический контроль денежных потоков позволяет сократить необязательные траты и быстрее достигать финансовых целей рекомендации по финансовой грамотности. Чтобы не утонуть в настройках, обращают внимание на следующие моменты:
- Платформа и кросс-платформенность. Наличие версий для iOS, Android и веб-интерфейса гарантирует доступ к данным с любого устройства. Синхронизация между гаджетами работает через облако, поэтому важна стабильность серверов разработчика.
- Метод ввода операций. Ручной учет требует дисциплины, но дает полный контроль над каждой транзакцией. Автоматический импорт через API банков экономит время, но не всегда покрывает 100% операций, особенно если используются карты малоизвестных финансовых организаций.
- Глубина аналитики. Базовые круговые диаграммы подходят для общего понимания структуры трат. Продвинутые отчеты, тренды за год, прогнозы остатков и мультивалютность нужны тем, кто работает с несколькими валютами или ведет учет семейного бюджета.
- Условия подписки и freemium-модель. Многие сервисы предлагают пробный период, но после его окончания часть функций блокируется. Важно заранее понять, какие инструменты останутся доступны бесплатно, а за что придется платить ежемесячно или ежегодно.
- Офлайн-режим и экспорт. Возможность вносить расходы без интернета критична в поездках. Наличие выгрузки в Excel/CSV или CSV-файл позволит перенести историю в другую программу или обработать данные в стороннем ПО.
Универсального решения не существует. Студенту или фрилансеру с нерегулярным доходом хватит простого трекера с ручным вводом. Семье с ипотекой, несколькими картами и накопительными счетами потребуется сервис с автоматическим распознаванием операций, семейным доступом и уведомлениями о лимитах.
Сравнение популярных сервисов для ведения бюджета
Рейтинг формируется не субъективно, а на основе доступности функций в бесплатном тарифе, стабильности работы, прозрачности условий и соответствия заявленным возможностям. Ниже приведена таблица с актуальными параметрами четырех популярных сервисов. Данные могут меняться в зависимости от региона и обновлений, поэтому точные условия подписки и перечень доступных банков для синхронизации рекомендуется уточнять на официальных сайтах разработчиков официальные сайты разработчиков.
| Критерий | Zenmoney | CoinKeeper | Moneon | 1Money |
|---|---|---|---|---|
| Платформа | iOS, Android, Web | iOS, Android | iOS, Android | Android, iOS |
| Синхронизация с банками | Да (через API, выборочно) | Да (автоматическое распознавание) | Нет (ручной ввод + SMS) | Нет (только ручной ввод) |
| Лимиты бесплатной версии | До 5 счетов, базовая аналитика, без авто-синхронизации | Ограничение по количеству категорий и виджетов | Полный функционал с рекламой, ограничения на количество целей | Базовые отчеты, ограничение на количество аккаунтов |
| Офлайн-режим | Да | Да | Да | Да |
| Экспорт данных | CSV, Excel | CSV, Excel | CSV | CSV, Excel, PDF |
| Стоимость подписки (ориент.) | От 299 до 4990 руб./год | От 99 до 299 руб./мес | От 199 руб./мес или покупка лицензии | Разовая покупка ~300-600 руб. или подписка |
Zenmoney
Сервис ориентирован на автоматизацию. Поддерживает подключение большинства крупных банков через безопасные API, автоматически распределяет транзакции по категориям и строит прогнозы. Бесплатный тариф позволяет вести учет вручную с ограниченным числом счетов. Сильная сторона — детализированная аналитика и возможность совместного ведения бюджета с членами семьи. Ограничение заключается в том, что полная синхронизаця и расширенные отчеты доступны только в платной версии. Подходит пользователям, которые хотят минимизировать ручной ввод и получать готовые сводки.
CoinKeeper
Известен интуитивным интерфейсом с drag-and-drop системой для быстрого распределения расходов. Приложение хорошо справляется с ручным учетом, а платная версия добавляет авто-распознавание SMS от банков и расширенную аналитику. Бесплатный тариф покрывает базовые потребности: создание категорий, ведение нескольких счетов и простые графики. Минус — отсутствие веб-версии, работа только через мобильные приложения. Отличный выбор для тех, кто предпочитает визуальный контроль и не хочет разбираться в сложных настройках.
Moneon
Российский сервис с фокусом на простоту и скорость. Основной метод ввода — ручной или через SMS-парсер, что исключает необходимость передачи банковских логинов. Бесплатная версия содержит рекламу, но не ограничивает основные функции учета. Поддерживает мультивалютность и семейный доступ. Из ограничений — менее развитая аналитика по сравнению с конкурентами и отсутствие глубокой интеграции с банковскими системами. Идеально подходит для консервативных пользователей, ценящих локальное хранение данных и минимальное вмешательство внешних алгоритмов.
1Money
Лаконичный трекер с акцентом на чистый дизайн и высокую производительность. Работает исключительно в офлайн-режиме по умолчанию, синхронизация возможна через облачные хранилища. Бесплатная версия дает доступ к базовым графикам и учету до нескольких счетов. Платная лицензия разблокирует экспорт в Excel, настраиваемые виджеты и удаление рекламы. Сервис не собирает банковские данные, что повышает уровень конфиденциальности. Рекомендуется тем, кто ищет легкое приложение без подписочной модели и предпочитает платить один раз.
Бесплатные приложения для учета финансов: что реально работает без оплаты
Многие пользователи скептически относятся к freemium-модели, полагая, что без оплаты сервис бесполезен. На практике бесплатные приложения для учета финансов закрывают 70-80% повседневных задач. Обычно в бесплатный тариф входят: ручной ввод транзакций, создание до 10-15 категорий трат, базовые круговые диаграммы, ведение нескольких счетов и уведомления о превышении лимитов. Что скрывается за платной стеной? Чаще всего это автоматическая синхронизация с банками, расширенная аналитика с прогнозами, семейный доступ без ограничений, приоритетная поддержка и отсутствие рекламы.
Чтобы выжать максимум из бесплатной версии, стоит придерживаться простых правил:
- Вести учет в момент совершения покупки. Задержка в 1-2 дня снижает точность данных и мотивацию.
- Использовать упрощенную структуру категорий. Вместо «Продукты: молочное, хлебное, бакалея» достаточно одной категории «Продукты».
- Отключать авто-импорт, если он вызывает ошибки распознавания. Ручной ввод гарантирует 100% точность распределения.
- Регулярно делать бэкап через экспорт в CSV, даже если приложение обещает бессрочное облачное хранение.
Финансовая дисциплина строится не на количестве кнопок в интерфейсе, а на привычке фиксировать каждую транзакцию. Простой инструмент, который используется ежедневно, эффективнее навороченного сервиса, открываемого раз в месяц.
Безопасность данных и работа с банковскими операциями
Подключение банковских аккаунтов к сторонним программам всегда вызывает вопросы о конфиденциальности. Разработчики современных сервисов используют протоколы шифрования AES-256 для передачи данных и токенизацию для работы с API. Это означает, что приложение не видит пароли от личного кабинета банка, а получает только зашифрованный токен доступа с ограниченным сроком действия и правами только на чтение операций. При выборе сервиса важно убедиться, что разработчик соблюдает требования законодательства о защите персональных данных Федеральный закон № 152-ФЗ.
Автоматическая синхронизаця удобна, но не обязательна. Пользователи, не желающие передавать доступ к финансовой истории третьим лицам, могут вести учет исключительно вручную или использовать парсер SMS-уведомлений, который работает локально на устройстве. В таком случае данные хранятся в зашифрованном виде на смартфоне или в личном облачном хранилище владельца. Перед подключением авто-импорта стоит проверить политику конфиденциальности: какие именно данные собираются, как долго хранятся и можно ли запросить полное удаление истории в любой момент.
Часто задаваемые вопросы
Можно ли вести учет без подключения к банку?
Безусловно. Большинство трекеров спроектированы с учетом ручного ввода. Это даже повышает осознанность трат, так как каждое списание фиксируется вручную. Для ускорения процесса можно использовать виджеты, голосовой ввод или импорт банковских выписок в формате CSV/OFX, которые скачиваются из личного кабинета банка раз в неделю.
Чем платная версия отличается от бесплатной на практике?
Основное различие кроется в автоматизации и масштабируемости. Платные тарифы убирают лимиты на количество счетов, транзакций и категорий, добавляют синхронизацию с банками, расширяют аналитику (тренды, прогнозы, сравнение периодов) и предоставляют семейный доступ. Бесплатная версия идеально подходит для одного пользователя с базовыми потребностями, тогда как платная ориентирована на тех, кто хочет сэкономить время и получать глубокие инсайты.
Как экспортировать данные, если решу сменить приложение?
Практически все современные сервисы поддерживают выгрузку в универсальные форматы: CSV, Excel или PDF. Функция экспорта обычно находится в разделе «Настройки» или «Бэкапы». При переходе на другой сервис достаточно импортировать сохраненный файл через встроенный инструмент импорта. Рекомендуется проверять совместимость форматов заранее, так как структура колонок (дата, сумма, категория, комментарий) может незначительно отличаться.
Безопасно ли хранить историю операций в облаке?
Облачное хранение безопасно при условии использования надежного шифрования и двухфакторной аутентификации. Данные передаются по защищенным каналам (HTTPS/TLS), а серверы разработчиков регулярно проходят аудиты. Если уровень паранойи зашкаливает, стоит выбрать приложение с локальным хранением и ручной синхронизацией через собственные облачные диски (Google Drive, iCloud, Dropbox). В этом случае пользователь сам контролирует, где и в каком виде лежат его финансовые отчеты.